Кейс |
Как мы взыскали со страховой доплату до лимита ОСАГО без суда.
|Рассказываем, как страховая компания предлагала чинить разбитую машину б/у деталями, деньги отправила почтовым переводом, а в итоге доплатила до лимита в 400 000 рублей. |
Размер проблемы: недоплата порядка 180 тысяч рублей плюс неустойка
Длительность: около полугода
Сложность: 5/10
Темп: методичный
Результат: доплата до лимита ОСАГО взыскана решением финансового уполномоченного; неустойку и штраф взыскиваем в суде
Длительность: около полугода
Сложность: 5/10
Темп: методичный
Результат: доплата до лимита ОСАГО взыскана решением финансового уполномоченного; неустойку и штраф взыскиваем в суде
Имена, названия, суммы, даты и ряд обстоятельств изменены в целях конфиденциальности. Юридическая суть кейса сохранена.
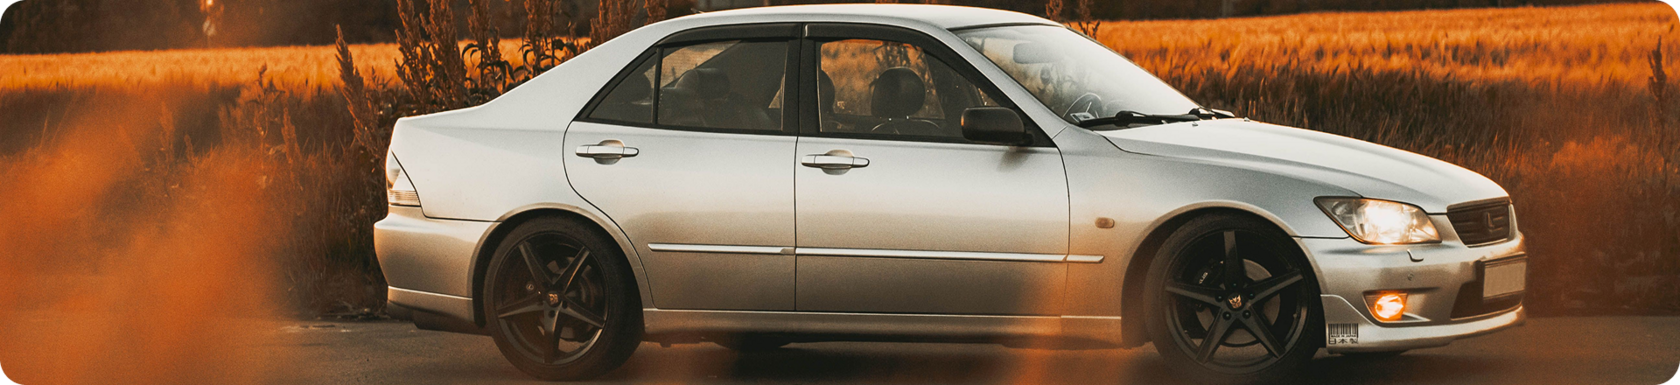
Зимой в Омске Виктор ехал по своим делам на японском седане не первой свежести. Седан был немолод, но ухожен и Виктору дорог. В какой-то момент в него въехала другая машина — ГИБДД оформила ДТП, виновника установили, наш герой официально стал потерпевшим.
Дальше всё по учебнику: Виктор обратился в свою страховую за прямым возмещением убытков и попросил то, что положено по закону, — организовать и оплатить восстановительный ремонт. Натуральное возмещение, п. 15.1 ст. 12 Закона об ОСАГО, ничего экзотического.
Страховая провела осмотр, посчитала ремонт по Единой методике: без учёта износа — порядка 420 тысяч, с учётом износа — чуть больше 220 тысяч. И дальше началось интересное.
Вместо ремонта страховая сообщила: новых запчастей на вашу машину в продаже нет, согласия на «контрактные» (читай — б/у) детали вы не давали, поэтому держите деньги. С износом, разумеется, — те самые 220 с небольшим тысяч. И не на банковский счёт, а почтовым переводом. При этом в уведомлении значилась одна дата выплаты, а по факту деньги потерпевший увидел почти на месяц позже.
Вишенка на торте: параллельно страховая выдала направление на ремонт с применением б/у деталей и условием, что уже полученную выплату Виктор внесёт в кассу СТО. То есть сначала «мы не можем вас отремонтировать, вот деньги», а потом «несите деньги обратно, отремонтируем как-нибудь».
Виктор покрутил в руках это направление, посмотрел на разбитую машину и пришёл к нам.
Мы с присущей нам дотошностью организовали независимую техническую экспертизу. И картина заиграла новыми красками: ремонт тянул почти на 900 тысяч при рыночной цене машины около 850. Это уже не «ремонт с износом», это полная гибель транспортного средства — со всеми вытекающими из п. 18 ст. 12 Закона об ОСАГО последствиями. Возмещение при тотале считается иначе: рыночная стоимость машины минус годные остатки. По нашим расчётам выходило сильно за лимит ОСАГО, а значит, страховая должна была выплатить максимум — 400 000 рублей, а не половину.
Оценили перспективы честно.
Как выстраивали позицию
Мы берёмся за разные споры со страховыми — от копеечных недоплат до тоталей и утилизационных войн.
Здесь линия сложилась из трёх ходов.
Зафиксировали полную гибель. Уведомили страховщика о времени и месте независимой экспертизы, провели её с экспертом-техником из реестра, получили заключение: ремонт дороже рыночной стоимости машины. С этого момента спор перестал быть спором «о размере износа» и стал спором о тотале, где возмещение упирается в лимит 400 000 рублей.
Разобрали по косточкам «направление на ремонт б/у деталями». Закон об ОСАГО такого зверя не знает. Направление с условием о «контрактных» запчастях — это не исполнение обязательства, а оферта: предложение договориться на условиях страховщика. Виктор её не акцептовал — молчание акцептом не является (ст. 438 ГК РФ). А раз соглашения нет, то нет и надлежащей организации ремонта.
Посчитали неустойку и пошли по досудебной лестнице. Претензия страховщику с расчётом доплаты и неустойки по п. 21 ст. 12 Закона об ОСАГО — 1% за каждый день просрочки. Отдельно подсветили фокус с почтовым переводом: страховщик отчитался о выплате одной датой, а почта выдала деньги через месяц. Обязательство считается исполненным, когда потерпевший реально может получить деньги, а не когда страховая красиво отчиталась.
Что отвечала страховая
Ответ на претензию заслуживает отдельного абзаца. Страховая сослалась на позицию Пленума ВС РФ № 31 о том, что при нарушении обязательства по ремонту потерпевший вправе отремонтировать машину сам и взыскать убытки. И сделала элегантный вывод: раз документов о выполненном ремонте нет — значит, и доплачивать нечего. Сначала почините тотальную машину за свой счёт, а потом приходите.
Логика в стиле «сначала покажите чек, потом дадим деньги на покупку». Про то, что при полной гибели ремонт экономически бессмыслен и закон прямо предусматривает денежную выплату (подп. «а» п. 16.1 ст. 12 Закона об ОСАГО), в письме скромно умолчали.
Финансовый уполномоченный: как всё закончилось
Дальше — обращение к финансовому уполномоченному. Тот назначил свою экспертизу, и вот здесь мы, признаться, выдохнули только после получения заключения: ремонт за 900 с лишним тысяч при стоимости машины около 640. Цифры разошлись с нашими, но вывод тот же — полная гибель, ущерб выше лимита.
Дальше сработала свежая позиция Конституционного Суда (постановление № 34-П): если организовать ремонт невозможно, потому что рыночная цена восстановления превышает страховую сумму, потерпевшему платят максимум — все 400 000 рублей. Финансовый уполномоченный взыскал со страховой доплату — разницу между лимитом и тем, что уже выплачено, порядка 180 тысяч рублей. Плюс неустойку в 1% за каждый день просрочки на случай, если страховая не исполнит решение в срок.
Ложка дёгтя, о которой честно предупреждали клиента: расходы на нашу независимую экспертизу финансовый уполномоченный не возместил — та самая позиция из п. 134 Пленума № 31. И неустойку за уже набежавший период он оформил условно, «на случай неисполнения».
Второй раунд: идём в суд за неустойкой и штрафом
Здесь можно было поставить точку, но мы не стали. У финансового уполномоченного короткие руки: он «взыскивает» в пределах своей компетенции, а всё, что страховая должна сверх основной выплаты, добывается уже в суде.
А сверх — набегает прилично. Неустойка по п. 21 ст. 12 Закона об ОСАГО — 1% от недоплаты за каждый день просрочки, и капала она с весны: каждый месяц молчания страховой — это десятки тысяч рублей. Плюс штраф в пользу потребителя — 50% от невыплаченного возмещения (п. 3 ст. 16.1 Закона об ОСАГО), плюс моральный вред по Закону о защите прав потребителей. Исполнение решения финансового уполномоченного само по себе не индульгенция: от ответственности страховщик освобождается, только если исполнил обязательство в сроки, установленные Законом об ОСАГО, — а этот поезд ушёл ещё зимой.
Так что мы, конечно, пошли в суд — и за неустойкой, и за штрафом. О том, чем закончился этот раунд, можете спросить нас лично: приходите в офис на консультацию, расскажем без купюр и с цифрами.
Мораль: страховая компания — не благотворительный фонд, и первая предложенная сумма почти никогда не является правильной. Считать надо самому — и считать до конца: иногда «ремонт с износом» при внимательном пересчёте оказывается полной гибелью, а недоплата — почти половиной лимита.
Коротко о деле
- Клиент попал в ДТП, попросил у страховой ремонт — получил выплату с износом почтовым переводом, чуть больше половины лимита, и с задержкой почти в месяц.
- Бонусом страховая предложила ремонт б/у деталями с внесением полученной выплаты в кассу СТО — схему, которую Закон об ОСАГО не предусматривает.
- Наша независимая экспертиза показала полную гибель машины: ремонт дороже её рыночной стоимости.
- Претензию страховая отклонила с формулировкой «сначала отремонтируйте сами, потом приходите за деньгами».
- Финансовый уполномоченный назначил свою экспертизу, подтвердил полную гибель и взыскал доплату до лимита 400 000 рублей плюс неустойку на случай неисполнения.
- За неустойкой за фактическую просрочку и штрафом 50% по правилам о защите прав потребителей пошли в суд — это второй раунд, о его итогах расскажем на личной консультации.
Если ваша страховая тоже считает, что почтовый перевод — это скорость, а б/у бампер — это забота, заходите, звоните, пишите. Посчитаем вашу ситуацию до конца.
Информация в статье актуальна на дату публикации - 25.07.2026
Дело вели автоюристы "Право граждан", Омск, ул. Чапаева, 71.
Автор: Шинкевич Александр, юрист компании "Право граждан", стаж 15 лет.
Чтобы быть в курсе трендов по спорам со страховыми и защите ваших активов — приезжайте к нам в гости.
Дело вели автоюристы "Право граждан", Омск, ул. Чапаева, 71.
Автор: Шинкевич Александр, юрист компании "Право граждан", стаж 15 лет.
Чтобы быть в курсе трендов по спорам со страховыми и защите ваших активов — приезжайте к нам в гости.
Вам может быть интересно